新成立的企业管理咨询公司主营财务咨询,有没有主营业务成本?
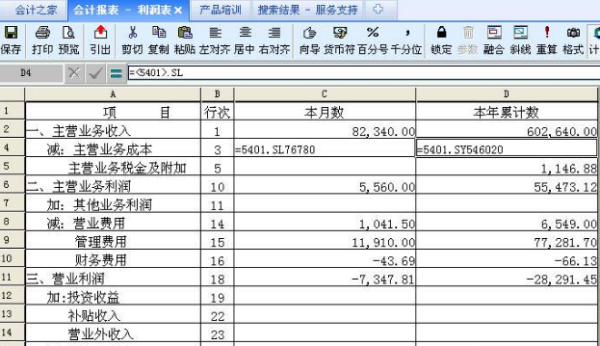
对于新成立的企业管理咨询公司,如果主营业务是财务咨询,是有主营业务成本的。但需要注意,咨询公司的成本结构与生产制造、贸易类企业不同,通常不体现为“原材料、库存商品”等直接成本,而是以人工成本、直接服务费用为主。
一、咨询公司的主营业务成本包括哪些?
根据企业会计准则,主营业务成本是指企业确认销售商品、提供劳务等主营业务收入时应结转的成本。对于财务咨询公司,与财务咨询项目直接相关的支出,可以计入主营业务成本,主要包括:
- 项目人员薪酬
- 直接参与财务咨询项目的顾问、项目经理等人员的工资、奖金、社保、公积金等。
- 这是咨询公司最核心的主营业务成本。
- 外包服务费
- 将部分咨询工作外包给外部专家或机构所支付的费用。
- 直接差旅费
- 为完成特定咨询项目发生的差旅费、交通费、住宿费等,如果能够直接归属于项目,可计入项目成本。
- 资料与软件费
- 为项目直接购买的数据、行业报告、专用软件使用权等。
- 其他直接费用
- 如项目相关的会议费、翻译费、印刷费等。
二、哪些支出通常不计入主营业务成本?
以下支出一般计入期间费用,不影响主营业务成本:
- 管理人员工资、行政人员薪酬;
- 办公室租金、物业费、水电费;
- 市场推广费、广告费、业务招待费;
- 财务费用、利息支出;
- 固定资产折旧(除非能直接归属于某一项目);
- 差旅费中无法直接归属于项目的部分。
三、新成立公司的特殊考虑
1. 筹备期支出
公司正式成立前发生的开办费,通常计入管理费用,不计入主营业务成本。
2. 收入与成本配比
如果新公司尚未取得财务咨询收入,则一般不确认主营业务成本;已发生的人工等支出可先计入劳务成本或合同履约成本,待确认收入时再结转。
3. 小规模企业简化处理
部分新成立的小微咨询公司,出于简化核算,可能将项目人员工资全部计入管理费用,而不单独设置主营业务成本。这种做法虽不严谨,但在实务中常见。若想规范核算,建议设置“主营业务成本”科目。
四、结论
新成立的企业管理咨询公司,主营财务咨询,理论上和规范核算下是有主营业务成本的,主要是直接项目人员薪酬、外包费、直接差旅费等。但许多新公司由于业务简单或未规范核算,可能不单独体现主营业务成本,而是将相关支出计入管理费用。建议根据公司规模、核算要求和会计准则,合理设置成本科目,以准确反映项目盈利能力。
如若转载,请注明出处:http://www.ruimozichan.com/product/36.html
更新时间:2026-10-05 12:15:15